Biogasfinanzierungen mit Drittsicherheiten: Wenn der eigene Hof für fremde Schulden haftet
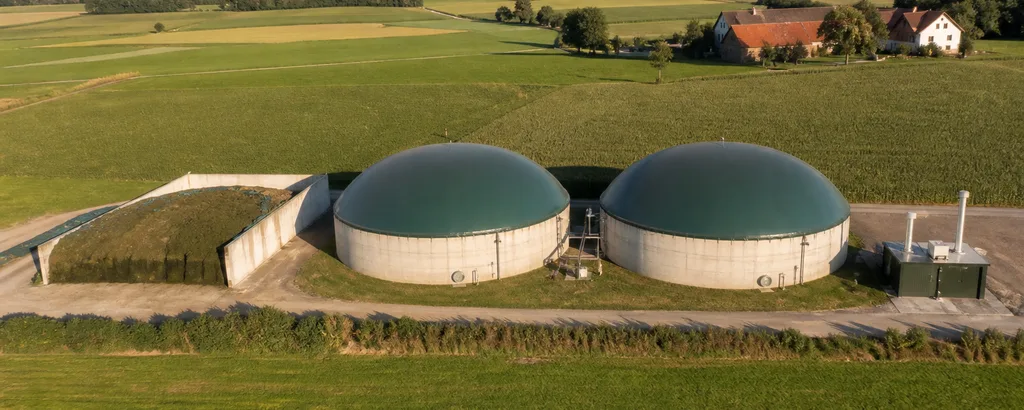
Warum Landwirte plötzlich in der Verwertung stehen und was sich dagegen tun lässt.
Es ist eine der unangenehmsten Situationen, in die ein landwirtschaftlicher Betrieb geraten kann: Die Bank kündigt ein Darlehen, und der Betrieb, der die Kündigung erhält, ist gar nicht der Kreditnehmer. Er ist nur derjenige, dessen Flächen im Grundbuch stehen.
Solche Konstellationen sind in der Landwirtschaft und besonders bei Biogasfinanzierungen häufiger, als man denkt. Sie entstehen fast nie aus Leichtsinn, sondern aus ganz normalen betrieblichen Entscheidungen, die Jahre zurückliegen: eine Hofübergabe, ein Anlagenbau auf Familiengrund, eine Sicherheit für den Betrieb des Schwiegersohns, eine gemeinsame Finanzierung innerhalb der Familie. Solange alles läuft, fällt es nicht auf. Wenn es nicht mehr läuft, steht der Eigentümer der Sicherungsgrundstücke plötzlich ganz vorne.
Wie Drittsicherheiten in Biogasfinanzierungen entstehen
Der typische Ablauf sieht so aus: Ein Betrieb, oft eine Betreibergesellschaft, nimmt ein Darlehen für die Biogasanlage auf. Weil die Gesellschaft selbst zu wenig werthaltige Substanz hat, verlangt die Bank zusätzliche Sicherheiten. Bereitgestellt werden sie von jemand anderem: vom Landwirt, auf dessen Flächen die Anlage steht, vom Vater, vom Stiefvater, von der Schwester, vom Nachbarn. Ins Grundbuch kommt eine Grundschuld auf fremdem Eigentum, juristisch eine Drittsicherheit.
Das Entscheidende daran: Die Grundschuld haftet für die Verbindlichkeit, nicht für die Person. Sie interessiert sich nicht dafür, wer das Geld bekommen hat, wer es verbraucht hat oder wer inzwischen den Betrieb führt. Kündigt die Bank das Darlehen gegenüber dem Schuldner und zahlt dieser nicht, darf sie sich an die Sicherheit halten. Und die liegt beim Eigentümer der Flächen.
Erschwerend kommt hinzu, dass sich die tatsächlichen Verhältnisse im Laufe der Jahre oft verändert haben, ohne dass Grundbuch oder Kreditverträge nachgezogen wurden. Der Betrieb ist längst übergeben, die Anlage verkauft, der Betreiber ausgetauscht. Die Sicherheitenstruktur steht aber noch so da wie vor zehn Jahren. Genau in dieser Lücke entsteht der Schaden.
Warum die Frist so kurz ist
Wer als Sicherungsgeber angeschrieben wird, bekommt in aller Regel eine Frist zur Rückführung gesetzt, und die ist knapp. Wenige Wochen bis wenige Monate sind üblich. Das ist bitter, weil parallel drei Dinge erledigt werden müssen, die jedes für sich schon Zeit kosten:
- die rechtliche Lage klären
- die betriebswirtschaftlichen Unterlagen auf Vorlageniveau bringen
- eine Anschlussfinanzierung organisieren
Der häufigste Fehler in dieser Phase ist verständlich, aber teuer: Der Betroffene ruft in der Eile nacheinander drei oder vier Banken an, schildert die Situation mündlich und schiebt unvollständige Unterlagen nach. Jede dieser Banken bildet sich innerhalb von Minuten ein Urteil, und ein einmal abgelehnter Fall lässt sich bei derselben Adresse kaum ein zweites Mal aufsetzen. Im regional überschaubaren Markt für Agrar- und Biogasfinanzierungen sind die Adressen aber begrenzt. Man verbrennt sie genau dann, wenn man sie am dringendsten braucht.
Ablösen ist nicht immer die richtige Antwort
Reflexartig denken die meisten Betroffenen zuerst an die Umschuldung: neue Bank, neues Darlehen, Altschuld weg. Das ist manchmal richtig, aber längst nicht immer.
Viele der betroffenen Altdarlehen stammen aus der Niedrigzinsphase und laufen zu Konditionen, die es heute nicht mehr gibt. Wer ein Darlehen mit ein bis zwei Prozent Festzins ablöst und es durch eine Finanzierung zu aktuellen Marktkonditionen ersetzt, verteuert seinen Kapitaldienst erheblich, und zwar dauerhaft über die gesamte Restlaufzeit.
Die Alternative wird zu selten geprüft: Nicht das Darlehen ist das Problem, sondern der Schuldner. Wenn die Sicherheiten intakt sind und ein leistungsfähiger neuer Schuldner bereitsteht, kann eine Schuldübernahme oder ein Schuldbeitritt mit Entlassung des alten Schuldners für alle Seiten die bessere Lösung sein. Für die Bank bedeutet das: Ein notleidendes Engagement wird zu einem gesunden, ohne Verwertung, ohne Wertberichtigung, ohne Aufwand. Das ist ein Angebot, über das sich reden lässt. Aber es muss als Angebot formuliert und belegt werden, nicht als Bitte.
Was die Verhandlungsposition bei Biogasfinanzierungen bestimmt
Wer glaubt, in einer solchen Lage keine Verhandlungsposition zu haben, unterschätzt sich meistens. Drei Punkte entscheiden.
Der Wert der Sicherheiten
Landwirtschaftliche Flächen haben in den letzten Jahren in vielen Regionen erheblich an Wert gewonnen. Häufig liegt der aktuelle Verkehrswert der belasteten Flächen um ein Vielfaches über der tatsächlich noch offenen Valuta. Nur steht das nirgends dokumentiert, und was nicht dokumentiert ist, zählt in der Kreditvorlage nicht. Eine belastbare Wertindikation aus Bodenrichtwerten, Flächennachweisen und Grundbuchauszügen kostet wenig Zeit und verändert das Gespräch grundlegend.
Die Klarheit der Verhältnisse
Wem gehört die Anlage tatsächlich? Wurde ein Kaufpreis nachweislich gezahlt? Hat die sicherungsnehmende Bank einer Übertragung zugestimmt? Stimmen Genehmigungen und Betreiberangaben noch mit der Realität überein? Solange diese Fragen offen sind, kann kein Kapitalgeber die Anlage als Sicherheit ansetzen, unabhängig davon, wie gut der Betrieb wirtschaftlich dasteht.
Die Belastbarkeit der Zahlen
Eine Planungsrechnung, in der die beantragte Finanzierung selbst nicht abgebildet ist, in der Zins und Tilgung auf null stehen oder in der Erlöse ohne Begründung über das Ende einer Vergütungsperiode hinaus fortgeschrieben werden, erledigt sich beim Analysten in wenigen Minuten. Und mit ihr der ganze Antrag.
Was wir empfehlen
Die Reihenfolge ist wichtiger als die Geschwindigkeit:
- Vollständiger Überblick: alle Darlehen, alle Grundschulden, alle Bürgschaften, auch die vergessenen, einschließlich der Kontokorrentlinien, die mit derselben Grundschuld besichert sind.
- Rechtliche Zuordnung klären, gemeinsam mit dem Anwalt.
- Finanzierungsanfrage aufbereiten, die von sich aus beantwortet, was der Analyst ohnehin fragen wird.
- Erst dann zu den Banken, mit einer Struktur, die vorher durchgerechnet wurde.
Parallel dazu, und das wird regelmäßig unterschätzt: das Gespräch mit der bestehenden Bank offenhalten. Ein Institut, das die Verwertung von landwirtschaftlichem Grundbesitz vor sich sieht, hat daran selten Freude. Fristen sind in solchen Fällen häufiger verhandelbar, als die Formulierung im Kündigungsschreiben vermuten lässt. Vorausgesetzt, man kommt mit einem tragfähigen Vorschlag statt mit einer Bitte um Aufschub.
Sie stehen in einer vergleichbaren Situation? Wir analysieren die bestehende Finanzierungs- und Sicherheitenstruktur, bringen die Unterlagen auf Vorlageniveau und vermitteln die Anschlussfinanzierung, mit Schwerpunkt Landwirtschaft und Biogasfinanzierungen. Wie wir Biogas-Projekte strukturieren, zeigt etwa unser Mandat zum Neubau einer Biogasanlage. Ein erstes Gespräch ist unverbindlich: Sprechen Sie uns an.