
Was Sale-and-Lease-Back ist
Beim Sale-and-Lease-Back verkaufen Sie ein Objekt, das Ihnen gehört, an eine Leasinggesellschaft und leasen es im selben Zug zurück. Das Objekt bleibt, wo es ist, und arbeitet weiter. Geändert haben sich zwei Dinge: Der Kaufpreis liegt auf Ihrem Konto, und statt Eigentümer sind Sie Leasingnehmer mit einer laufenden Rate.
Es ist also keine Finanzierung für eine neue Anschaffung, sondern ein Weg, an Kapital zu kommen, das in vorhandener Technik steckt. Genau das unterscheidet es vom klassischen Leasing, bei dem die Leasinggesellschaft ein neues Objekt beim Hersteller kauft.
In der Landwirtschaft und bei Energieanlagen ist dieses Verfahren aus einem einfachen Grund interessant: Die Betriebe haben viel Geld in Technik gebunden und brauchen oft gerade dann Mittel, wenn die nächste Investition ansteht.
Für wen sich Sale-and-Lease-Back eignet
Wir vermitteln Sale-and-Lease-Back für Landwirte, Betreiber von Energieanlagen, Projektentwickler und Unternehmer mit Sitz in Deutschland. Typische Anlässe sind:
- Investition ohne neue Kreditlinie: Die Anlage soll flexibilisiert, erweitert oder modernisiert werden, und die Bank ist mit weiteren Darlehen zurückhaltend.
- Liquidität sichern: Nach einer teuren Reparatur, einem schwachen Jahr oder vor einer Hofübergabe soll wieder Spielraum entstehen.
- Bestehende Finanzierung ordnen: Mehrere kurzfristige Verbindlichkeiten sollen durch eine planbare Rate ersetzt werden.
- Wachstum: Der Kaufpreis fließt in ein neues Vorhaben, zum Beispiel in eine Photovoltaikanlage, einen Speicher oder die Aufbereitung zu Biomethan.
Weniger geeignet ist das Verfahren, wenn ein Betrieb dauerhaft mehr ausgibt, als er einnimmt. Dann verschafft der Verkauf nur Zeit, und die Rate kommt als weitere Belastung hinzu. In so einem Fall sagen wir das offen und suchen mit Ihnen nach einem anderen Weg.
Welche Objekte infrage kommen
Eine Leasinggesellschaft kauft, was sie bewerten und im Notfall anderweitig verwerten kann. In unserem Umfeld sind das vor allem:
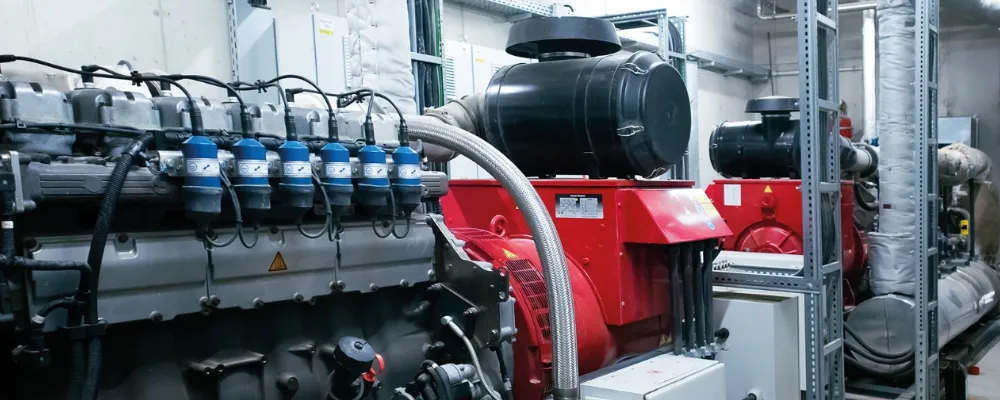
- BHKW: Motoren und Aggregate sind standardisiert, gut zu bewerten und lassen sich versetzen. Sie sind deshalb das häufigste Objekt.
- Biogasanlagen und Anlagenteile: Gasaufbereitung, Gasspeicher, Einbringtechnik, Separatoren und andere abgrenzbare Komponenten.
- Photovoltaikanlagen: Dach- und Freiflächenanlagen mit gesicherten Erlösen.
- Batteriespeicher: Gewerbespeicher und Großspeicher.
- Landtechnik und Fahrzeuge: Schlepper, Erntemaschinen, Radlader, Transporttechnik.
Je standardisierter und beweglicher ein Objekt ist, desto einfacher ist der Ankauf. Bei fest verbauten Teilen einer Biogasanlage, etwa einem Fermenter aus Beton, wird es schwieriger, weil sie sich nicht vom Grundstück trennen lassen. Hier prüfen wir im Einzelfall, welche Teile sich eignen und ob eine andere Form besser passt.
Drei typische Situationen
Die folgenden Fälle sind Muster, wie sie in der Praxis häufig vorkommen, keine einzelnen Kundenprojekte.
Das BHKW bezahlt die Flexibilisierung
Eine Biogasanlage soll künftig dann Strom erzeugen, wenn er gebraucht wird. Dafür fehlen ein Gasspeicher und zusätzliche Leistung. Das vorhandene BHKW ist bezahlt und gut gewartet. Der Betreiber verkauft es an eine Leasinggesellschaft, least es zurück und setzt den Kaufpreis als Eigenanteil für die neue Technik ein. So bringt der Betrieb eigenes Geld in die Finanzierung ein, was das Gespräch mit der Bank über den Rest erleichtern kann.
Die Dachanlage finanziert den Speicher
Ein Betrieb hat vor einigen Jahren eine Photovoltaikanlage aus eigenen Mitteln gebaut. Nun soll ein Batteriespeicher dazukommen. Statt ein weiteres Darlehen aufzunehmen, wird die Dachanlage verkauft und zurückgeleast. Die Rate zahlt der Betrieb aus den Erlösen der Anlage.
Der Maschinenpark schafft Luft
Nach einem schwachen Jahr sind die Konten angespannt, obwohl der Betrieb im Kern gesund ist. Schlepper und Erntetechnik sind bezahlt. Über Sale-and-Lease-Back für einen Teil der Maschinen entsteht Liquidität, ohne dass Flächen belastet werden. Hier prüfen wir besonders genau, ob die Rate auf Dauer tragbar ist.
Sale-and-Lease-Back, Mietkauf und Darlehen im Vergleich
Sale-and-Lease-Back ist einer von mehreren Wegen, und nicht immer der beste. Ein Vergleich hilft bei der Einordnung:
- Sale-and-Lease-Back: Sie verkaufen und leasen zurück. Das Eigentum liegt bei der Leasinggesellschaft. Am Ende der Laufzeit steht ein Rückkauf, eine Verlängerung oder die Rückgabe.
- Sale-and-Mietkauf-Back: Sie verkaufen und kaufen in Raten zurück. Mit der letzten Rate gehört das Objekt wieder Ihnen. Das ist die übliche Wahl, wenn Sie die Anlage auf Dauer behalten wollen, siehe Mietkauf.
- Bankdarlehen mit Sicherheit: Sie bleiben Eigentümer und geben das Objekt oder ein Grundstück als Sicherheit. Das setzt voraus, dass die Bank eine weitere Kreditlinie einräumt, siehe Bankdarlehen.
- Beteiligung: Ein Investor bringt Kapital ein und wird Mitgesellschafter. Das stärkt das Eigenkapital, kostet aber Mitsprache.
Welche Form passt, hängt davon ab, wofür Sie das Geld brauchen, wie lange Sie das Objekt nutzen wollen und wie Ihre übrige Finanzierung aussieht. Wir stellen die Wege nebeneinander und rechnen sie mit Ihnen durch. Die bestehenden Leasing- und Mietkauf-Lösungen bleiben dabei gleichwertige Möglichkeiten.
Sale-and-Lease-Back als Baustein einer größeren Finanzierung
Selten steht das Verfahren für sich allein. Häufig ist es ein Baustein neben anderen: Der Kaufpreis aus dem Verkauf eines BHKW dient als Eigenkapital, ein Bankdarlehen finanziert die Erweiterung, und für neue Aggregate kommt klassisches Leasing hinzu. Wichtig ist, dass die Raten aller Bausteine zusammen zum Betrieb passen und dass keine Sicherheit doppelt vergeben wird. Wie eine solche Gesamtfinanzierung aufgebaut wird, beschreibt die Seite Biogasanlage finanzieren.
Was Farmers Happiness dabei übernimmt
Wir sind Vermittler und Berater, keine Leasinggesellschaft und kein Hersteller. Wir kaufen Ihr Objekt nicht selbst an. Unsere Aufgabe ist es, den Partner zu finden, der es zu vernünftigen Bedingungen tut, und den Weg dorthin zu ordnen:
- Eignung prüfen: Wir sehen uns Objekt, Betrieb und bestehende Finanzierung an und sagen Ihnen, ob Sale-and-Lease-Back sinnvoll ist.
- Unterlagen aufbereiten: Wir stellen zusammen, was ein Leasingpartner für die Bewertung und die Kreditprüfung braucht.
- Partner auswählen: Wir sprechen die Leasinggesellschaften an, die solche Objekte ankaufen, und holen Angebote ein.
- Angebote vergleichen: Wir legen Kaufpreis, Rate, Laufzeit und die Regelung zum Laufzeitende nebeneinander und erklären die Unterschiede.
- Abstimmung mit der Bank: Ist das Objekt als Sicherheit gebunden, begleiten wir die Gespräche über Freigabe und Ablösung.
- Begleitung bis zum Vertrag: Wir bleiben Ihr Ansprechpartner bis zur Auszahlung.
Worauf Leasingpartner achten
Ein Leasingpartner trifft zwei Entscheidungen: Was ist das Objekt wert, und kann der Betrieb die Rate tragen?
- Wert des Objekts: Grundlage ist meist ein Gutachten oder eine Bewertung nach Alter, Zustand, Betriebsstunden und Wartung. Der Kaufpreis richtet sich nach diesem Zeitwert und nicht nach dem ursprünglichen Anschaffungspreis.
- Eigentum: Das Objekt muss Ihnen gehören. Rechnungen, Zahlungsnachweise und gegebenenfalls die Freigabe einer finanzierenden Bank belegen das.
- Trennbarkeit: Das Objekt muss sich rechtlich und praktisch vom Grundstück trennen lassen.
- Wartung und Zustand: Wartungsverträge, Protokolle und Nachweise über Reparaturen zeigen, wie mit der Technik umgegangen wurde.
- Bonität des Betriebs: Jahresabschlüsse und eine aktuelle Auskunft zeigen, ob die Rate aus dem laufenden Geschäft bezahlt werden kann.
- Restlaufzeiten: Bei Energieanlagen zählt, wie lange die Erlöse gesichert sind, etwa über die Vergütung oder über Lieferverträge.
So läuft Sale-and-Lease-Back ab
- Erstgespräch: Sie schildern, um welches Objekt es geht und wofür Sie die Mittel brauchen.
- Vorprüfung: Wir prüfen Eignung, Eigentumslage und bestehende Sicherheiten.
- Bewertung: Das Objekt wird bewertet, bei Bedarf durch einen Gutachter.
- Angebote: Wir holen Angebote ein und vergleichen sie mit Ihnen.
- Prüfung durch den Leasingpartner: Er prüft Objekt und Betrieb und entscheidet.
- Vertrag und Auszahlung: Kaufvertrag und Leasingvertrag werden zusammen geschlossen, der Kaufpreis wird ausgezahlt. Bestehende Darlehen auf dem Objekt werden daraus abgelöst.
Ob ein Leasingpartner zusagt und zu welchen Bedingungen, entscheidet allein er. Wie lange es dauert, hängt vor allem davon ab, wie schnell Bewertung und Unterlagen vorliegen.
Was Sie vorbereiten
Für ein erstes Gespräch genügen wenige Angaben. Für die Prüfung brauchen wir dann:
- Angaben zum Objekt: Hersteller, Typ, Baujahr, Betriebsstunden, Standort.
- Rechnung und Zahlungsnachweis als Beleg für das Eigentum.
- Wartungsnachweise und, soweit vorhanden, ein Gutachten.
- Jahresabschlüsse der letzten Jahre und eine aktuelle Bonitätsauskunft, zum Beispiel von Creditreform.
- Angaben zu bestehenden Darlehen und Sicherheiten, die das Objekt betreffen.
- Eine kurze Beschreibung, wofür die freigesetzten Mittel eingesetzt werden sollen.
Wir arbeiten mit Betrieben und Unternehmen, die ihren Sitz in Deutschland haben und seit mindestens zwei bis drei Jahren bestehen.
Grenzen und Risiken offen benannt
Sale-and-Lease-Back löst ein Liquiditätsproblem, es beseitigt keine Schulden. Aus einem Vermögenswert wird eine laufende Verpflichtung. Das sollten Sie vor der Entscheidung bedenken:
- Eigentum: Für die Laufzeit gehört das Objekt der Leasinggesellschaft. Umbauten, ein Standortwechsel oder ein Verkauf brauchen ihre Zustimmung.
- Feste Rate: Die Rate läuft auch in schwachen Monaten weiter. Sie muss aus dem laufenden Betrieb sicher zu bezahlen sein.
- Gesamtkosten: Über die ganze Laufzeit gerechnet kann der Weg teurer sein als ein Darlehen. Dafür steht das Kapital sofort zur Verfügung.
- Laufzeitende: Achten Sie darauf, was der Vertrag für das Ende vorsieht. Ein vereinbarter Rückkauf gibt Sicherheit, eine offene Regelung nicht.
- Steuer und Bilanz: Die Folgen hängen vom Vertrag und von Ihrem Betrieb ab. Klären Sie sie vor dem Abschluss mit Ihrem Steuerberater. Wir leisten keine Steuer- und Rechtsberatung.
Verwandte Themen
- Biogasanlage finanzieren: alle Finanzierungswege für Neubau, Kauf und Erweiterung
- Erneuerbare Energien Finanzierung: unsere Leistungen im Überblick
- BHKW-Motortausch: Finanzierung und Umsetzung
- Repowering von Biogasanlagen: Modernisierung nach dem Ende der Vergütung
- Glossar: Leasing, Leasingmodell, Mietkauf, Liquidität